Catégorie : Fintech

  • Kenya: Drofund veut faire du crowdfunding à base du Bitcoin

    Kenya: Drofund veut faire du crowdfunding à base du Bitcoin

    Au Kenya, la startup Drofund a lancé sa plateforme de crowdfunding bitcoin pour les startups et les petites entreprises africaines, afin de les aider à accéder au capital mondial.

    Lancé le mois dernier, Drofund utilise Bitcoin comme une monnaie de collecte de fonds du fait qu’il transcende les frontières et les juridictions, permettant aux startups africaines de lever des capitaux de n’importe où.

    «Nous avons constaté un énorme déficit de financement en Afrique et, en tant que co-fondateurs, nous avons déjà éprouvé des difficultés à lever des capitaux sur le continent. L’accès au capital est l’un des plus grands défis auxquels sont confrontés les entrepreneurs africains et nous pensons que Drofund y apporte une solution », a confié Mathurge Kanyoro, cofondateur de la startup.

    Le Bitcoin comme solution

    En dépit d’être une startup africaine, Drofund se positionne comme une plateforme mondiale, en concurrence avec Kickstarter et Indiegogo. Mais selon les initiateurs, ce qui différencie Drofund des autres plateformes de financement participatif, c’est le fait qu’il utilise Bitcoin, la monnaie digitale peer-to-peer, comme devise de collecte de fonds.

    Avec cette solution, les entrepreneurs africains seront désormais en mesure de puiser dans le capital mondial grâce à la nature omniprésente de Bitcoin.

    La startup autofinancée, qui prélève une commission de 5% sur tous les fonds collectés, organise une campagne de crowdfunding sur sa propre plateforme, et recherche également des investisseurs au Kenya. Il est basé à Nairobi pour l’instant, mais espère mettre en place des bureaux pilotes dans d’autres grandes villes d’Afrique à l’avenir.
  • FinTech: avec 3 millions USD levés chez Proparco, la startup JUMO se positionne

    FinTech: avec 3 millions USD levés chez Proparco, la startup JUMO se positionne

    Début avril, la startup sud-africaine JUMO a levé un investissement en actions de 3 millions de dollars auprès de Proparco, la filiale de l’Agence Française de Développement (AFD) qui œuvre pour le développement du secteur privé sur le continent.

    Fondé en 2015 par Adrew Watkins-Ball, JUMO se positionne dans le fintech. La startup mise sur la technologie émergente pour offrir aux personnes des JUMOservices financiers à partir de leurs téléphones portables. Andrew Watkins-Ball a expliqué que le partenariat avec Proparco va permettre à JUMO de comprendre les marchés et de mieux protéger ses clients dans la transparence.

    Le directeur général de Proparco a affirmé que cet investissement dans  vise à promouvoir l’inclusion financière en mettant l’accent sur les organisations de microfinance, les prêts pour les PME et la technologie mobile. Il s’agit selon lui d’atteindre un plus grand nombre de personnes dans une zone plus large.

    Sécurisation du marché des prêts

    JUMO veut désormais construire une plateforme à plus grande échelle et à moindre coût pour offrir des services financiers de haute qualité sur les marchés émergents. La startup sud-africaine tire parti des réseaux mobiles pour fournir des prêts et des produits d’épargne à ses clients. JUMO a développé un algorithme de notation de crédit qui aide les clients à débloquer la valeur de leurs empreintes numériques en donnant une estimation précise de leur solvabilité.

    La startup regroupe les produits de différentes banques et les vend aux entreprises en quête de crédit. L’ensemble du processus de prêt est facilité par les réseaux mobiles, où le démarrage a été lié à un certain nombre de fournisseurs de services. JUMO offre ses services dans des pays comme la Tanzanie, le Kenya, l’Ouganda, la Zambie ou le Ghana.

    En trois ans, JUMO a déboursé 17 millions de prêts. En tout, 80% de ses clients sont de petites entreprises. Andrew Watkins-Ball précise que la startup sécurise entre 10% et 25% du marché des prêts en Afrique. L’entrepreneur souligne aussi qu’il y a plus de 100 millions de personnes qui pourraient potentiellement bénéficier du service dans les pays que la société couvre actuellement.

  • Kenya : Safaricom va lancer le premier réseau social FinTech

    Kenya : Safaricom va lancer le premier réseau social FinTech

    Au Kenya, l’opérateur de téléphonie mobile Safaricom a lancé une plateforme qui permettra à ses clients d’envoyer et de recevoir de l’argent tout en discutant.

    La décision devrait, selon certains, renforcer la position dominante du service de transfert d’argent mobile M-Pesa dans le monde, faire progresser l’ambition de Safaricom de devenir une entreprise mondiale innovante, tout en facilitant une connexion supplémentaire entre des dizaines de millions de ses abonnés.

    En effet, le service de messagerie, nommé Bonga (discuter en swahili), a été partiellement lancé le 26 avril dans des tests bêta fermés pour certains utilisateurs sur des appareils Android.

    Rapprocher

    L’application permettra aux utilisateurs de revoir leur solde sur M-Pesa, en plus de permettre aux clients de traiter de l’argent sans quitter la plateforme. Le service a été conçu pour la première fois en août 2017 et a été produit par le groupe d’innovation Alpha de la société, créé l’année dernière pour tirer parti de M-Pesa afin de favoriser l’inclusion financière.

    La sortie de Bonga positionne également Safaricom comme un site de réseautage social, permettant à ses près de 30 millions d’abonnés non seulement d’envoyer des messages directs sur une plateforme libre, mais aussi de les aider à organiser des réunions commerciales et améliorer leur expérience commerciale.

    Le gouvernement du Kenya détient une participation de 35% dans Safaricom, propriété majoritaire du groupe britannique Vodafone. Mais comme les taux d’adoption ont atteint un sommet, les fonctionnaires ont reconnu la nature «maladroite» et «loin d’être élégante» du service, disant qu’il était temps de brancher le système de porte-monnaie électronique à des applications innovatrices tierces.

    Les efforts récents de Safaricom s’apparentent aux initiatives entreprises par des applications populaires telles que WhatsApp, qui ont introduit une application métier autonome au Kenya, au Nigeria et en Afrique du Sud pour aider à connecter plus rapidement les clients et les entreprises.


  • Grâce à ce Congolais, les startups peuvent gérer leurs affaires via leurs smartphones  

    Grâce à ce Congolais, les startups peuvent gérer leurs affaires via leurs smartphones  

    À moins de 40 ans, Lez Obambi est à la tête de Wortis, une startup qu’il a lui-même créée pour venir en aide aux entrepreneurs informels. L’idée de cet entrepreneur congolais a été de mettre à disposition des nombreuses entreprises africaines qui se créent une plateforme qui peut leur permettre « d’encaisser, de gérer, de communiquer et d’analyser ».

    Lez Obambi qualifie Wortis de caisse enregistreuse comportant diverses applications. L’entrepreneur explique que Wortis permet aux petites et moyennes entreprises d’accroître leurs performances et leurs profits tout en se modernisant. Pour cet ancien fonctionnaire de la Société Nationale des Pétroles du Congo, l’avantage avec sa « box intelligente » est qu’elle peut fonctionner sans qu’on ait besoin d’ordinateur. Les responsables d’entreprise peuvent utiliser Wortis pour gérer leurs affaires à partir de leur smartphone. Ils peuvent donc suivre même à distance les activités de leurs entreprises.

    Accompagnement

    En réalité, Lez Obambi a misé sur ses connaissances en informatique pour lancer Wortis en 2015. Le Congolais est diplômé en informatique de gestion et en consulting et stratégie. Avant de lancer Wortis, Lez Obambi a co-créé en 2012 NOSIM, le premier opérateur IP en France, en Belgique et au Canada proposant des forfaits téléphoniques principalement vers l’Afrique Centrale.

    Pour s’assurer de la qualité de ses services, la startup a tenu compte des réalités africaines. Wortis dispose ainsi d’une batterie en cas de coupures d’électricité. Les utilisateurs disposent aussi d’une mémoire temporaire permettant à l’appareil de fonctionner de manière totalement autonome en cas de coupure ou mauvaise qualité d’internet. Lez Obambi affirme aussi que Wortis a démocratisé l’utilisation du code-barres pour permettre à l’Afrique de lutter contre les produits contrefaits.

    Jusqu’à la fin de cette année, Wortis prévoit créer une trentaine d’emplois pour des jeunes technico-commerciaux à Kinshasa et Brazzaville. Il faut dire que la startup est présente dans les deux Congo. Elle veut surtout renforcer sa présence sur le continent. Lez Obambi souhaite que sa startup devienne le premier partenaire dans l’accompagnement des entreprises sur le continent.

  • Kenya: BrilliantPay veut optimiser le commerce électronique

    Kenya: BrilliantPay veut optimiser le commerce électronique

    Au Kenya, la startup BrilliantPay a lancé sa suite d’API et d’outils de paiement pour les sociétés de commerce électronique et toute organisation acceptant les paiements sans numéraire.

    La suite de solutions de paiement BrilliantPay prend en charge la plupart des flux de paiement, y compris les paiements ponctuels, les décaissements, les paiements récurrents et l’assurance des paiements.

    Selon Tonnie Nyabuto, directeur général de la startup, la conception de la solution avait débuté en août 2016, après avoir fait face à un défi majeur: gérer les paiements pour une plateforme de marché qu’il avait créée. Ce problème l’a conduit à monter une équipe pour créer une solution idéale pour les marchés, à partir de laquelle ils ont étendu les fonctionnalités pour servir toutes sortes de commerce en ligne, les rendant hautement évolutifs.

    «Les gens utilisent les plateformes en ligne pour prendre des décisions d’achat et comparer les prix, mais ne paient pas les articles en ligne. Cela fait qu’il est difficile pour ces entreprises de gagner de l’argent et de faire des économies d’échelle. Les entreprises ont besoin d’assurer les clients de l’optimisation des ressources et des plans pour quand ils ne livrent pas comme promis. C’est là que nous entrons » explique Tonnie Nyabuto.

    BrilliantPay, a déclaré Nyabuto, assure les clients de la fiabilité de leur opération, tandis que les vendeurs sont assurés de recevoir des paiements.

    BrilliantPay a commencé ses opérations au Kenya, avec la plupart des clients basés à Nairobi et à Mombasa. Avec un taux d’adoption rapide des clients, qui est meilleur que prévu, la startup croit pouvoir battre son plan d’expansion, qui consiste à créer des solutions de paiement numérique pour l’Afrique.

    La startup envisage de se développer dans six autres pays d’Afrique au cours des trois prochaines années et 10 autres dans 5 ans.

  • Au Kenya, la startup iNuka Pap simplifie l’accès aux prêts

    Au Kenya, la startup iNuka Pap simplifie l’accès aux prêts

    Sur un continent où l’accès aux services financiers n’est toujours pas facile, iNuka Pap, une startup kenyane voit une forte traction de sa plateforme mobile qui facilite le processus pour les coopératives de crédit offrant des prêts à leurs membres.

    Certifié par le programme Barclays Accelerator au Cap, iNuka Pap collabore avec des coopératives de crédit pour fournir à leurs membres un accès à des prêts instantanés.

    Sa plateforme exclusive fournit des services financiers d’urgence aux membres des coopératives. Une fois que la coopérative s’est inscrite, ses membres sont embarqués sur la plateforme avec des montants de prêts prédéfinis. Le système envoie un SMS aux membres pour les informer du prêt, auquel il est possible d’accéder via USSD, ce qui rend les opérations faciles, même pour les personnes utilisant des téléphones à fonctionnalités.

    Actuellement, Inuka Pap compte près de 80 000 abonnés sur la plateforme, avec plus d’une dizaine de coopératives actives.

    Waweru Kuria CEO de la startup a assuré que iNuka Pap ne cesse d’élargir ses partenariats.

    Évolution

    iNuka Pap a été longtemps dans la planification. Le développement a commencé en mai 2015, et a duré sept mois. Il a été testé en début d’année 2016 avec 200 utilisateurs, et a commencé son prototype en février de la même année.

    En effet, les banques ont encore une faible pénétration en Afrique rurale. Une situation qui a laissé des gens des gens vivre avec des coopératives de crédit locales, comme les SACCO en Afrique de l’Est, Esusu en Afrique de l’Ouest et Stokvels en Afrique du Sud. Ces coopératives prennent entre deux jours et deux semaines pour accéder au crédit. « Cela signifie qu’en cas d’urgence, il est presque impossible pour leurs membres d’avoir accès à un prêt à temps. Donc, ces membres se tournent vers les prêteurs sur salaire et les usuriers, ce qui aggrave la plupart du temps leurs conditions », explique Kuria.

    iNuka Pap résout ces problèmes en utilisant sa plateforme exclusive pour permettre aux membres des coopératives d’accéder à des prêts sur leurs téléphones portables quand ils en ont le plus besoin.

    Il s’est avéré populaire auprès des investisseurs et des partenaires ainsi que des utilisateurs.

    Actuellement, la startup est implantée au Kenya et en Afrique du Sud. Elle s’emploie désormais à développer ses activités en Ouganda, en Tanzanie, en Zambie, au Ghana et au Zimbabwe.

  • FinTech: M-Pesa s’allie à PayPal pour dynamiser le e-commerce au Kenya

    FinTech: M-Pesa s’allie à PayPal pour dynamiser le e-commerce au Kenya

    Le système kenyan de microfinancement et de transfert d’argent mobile M-Pesa a annoncé la signature d’un partenariat avec PayPal, le service de paiement en ligne. Ce partenariat ouvre de nouvelles perspectives commerciales pour le marché électronique kenyan et de l’Afrique de l’est.

    Grâce à ce partenariat avec PayPal, les Kenyans ont désormais la possibilité de lier leur compte PayPal à leurs portefeuilles M-Pesa. Ils peuvent surtout acheter des biens et services sur des sites ce commerce et recharger leurs comptes PayPal. Pour la réussite de leur partenariat, M-Pesa et PayPal ont choisi TransferTo, le réseau leader de paiements mobiles transfrontaliers pour les marchés émergents, pour faciliter leurs services.

    Essor

    La direction de M-Pesa ra rappelé que cette collaboration avec PayPal va ouvrir les marchés mondiaux à de nombreuses entreprises kenyanes. Elle a expliqué qu’au-delà des transferts d’argent, cette collaboration inaugure une nouvelle ère de rapidité et de commodité au-delà des frontières.  Les responsables M-Pesa travaillent actuellement sur des plates-formes innovantes et robustes permettant à plus d’entrepreneurs et de consommateurs de bénéficier de l’essor du commerce électronique.

    De son côté, le directeur général de PayPal pour l’Afrique, Efi Dahan, a déclaré que l’objectif était d’accroître l’activité de commerce électronique en Afrique et de démocratiser les services financiers. « Nous sommes ravis d’apporter le portefeuille mobile M-Pesa et les services conjoints PayPal au marché kenyan, ce qui rend plus pratique et sûr de retirer et ajouter de l’argent à leurs comptes tout en participant à l’économie numérique mondiale», a-t-il ajouté.


  • Numida: la startup de gestion financière pour les PME ougandaises

    Numida: la startup de gestion financière pour les PME ougandaises

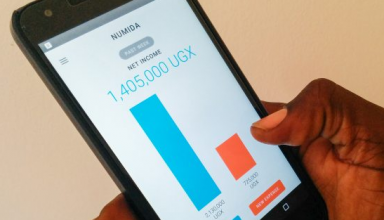
    Fondé par trois entrepreneurs cette startup ougandaise veut contribuer à un service de trésorerie de qualité dans les entreprises africaines. Depuis sa création, Numida a lancé une application gratuite de gestion financière pour les PME ougandaises. L’application offre surtout aux chefs d’entreprises un crédit non garanti.

    « Nous utilisons des données sur les flux de trésorerie et des données comportementales sur la gestion financière pour débloquer des crédits pratiques et équitables pour les entrepreneurs ougandais », explique Mina Shahid, l’un des responsables de la startup. L’entrepreneure confie avoir travaillé pendant plusieurs années sur l’accès au crédit pour les PME africaines.

    Avec Ben Best et Catherine Denis, les deux autres responsables de Numida, Mina Shahid affirme que leur startup s’attèle à construire les produits dont les PME africaines ont besoin. « La plupart des responsables de PME ont des dossiers financiers pauvres médiocres. Cela rend très difficile la détermination de la capacité des entreprises à rembourser un prêt », considèrent-ils.

    Les trois entrepreneurs misent sur leurs expériences pour réussir dans leur projet. Ils ont déjà été à la tête de startups au Rwanda et au Ghana. « Nous avons plus de 15 ans d’expérience dans les domaines de la pauvreté et du développement en Afrique, en Haïti et en Colombie », soutiennent-ils.

    Numida construit une suite de produits numériques pour rendre les entrepreneurs ougandais plus productifs. En plus de la gestion financière et le crédit non garanti déjà disponible, la startup compte lancer au cours de l’année un produit de gestion des stocks pour les détaillants. À cet effet, les responsables misent sur une levée de fonds et des partenariats avec des investisseurs.

  • Fintech: le Togolais Edem Adjamagbo pose des jalons

    Fintech: le Togolais Edem Adjamagbo pose des jalons

    Créée en 2017, cette société s’est spécialisée dans la fabrication des bornes électroniques multiservices destinées à la vente sur les marchés d’Afrique subsaharienne. Semoa veut également s’imposer dans le payement mobile.

    À la tête de Semoa (Service mobile for Africa), Edem Adjamagbo. Ce Togolais s’est donné pour objectif, avec d’autres collaborateurs, de dématérialiser des moyens de paiement en Afrique subsaharienne. En réalité, la sous-région reste encore dominée par le payement comptant. « Seulement 23 % de la population dispose d’un compte en banque, et le taux de pénétration de la carte bancaire n’est aujourd’hui que de 7 % », explique Edem Adjamagbo.

    Pour ce diplômé en informatique à Polytech Nantes, en Afrique subsaharienne, « régler une facture d’électricité ou renouveler son crédit de téléphone mobile se fait généralement en espèces, avec souvent des files d’attente très longues aux guichets. Cette situation freine aussi considérablement le développement du e-commerce ». Autant dire que le marché est vaste et inoccupé.

    Différents services

    Comme solution, l’entreprise d’Edem Adjamagbo propose aux populations l’utilisation de téléphones mobiles. Il faut dire que le transfert mobile est déjà présent dans les pays de la sous-région. Mais Semoa compte installer dans des centres de commerce des bornes électroniques indoor sécurisées. Grâce à ces bornes, les populations vont bénéficier d’un système pouvant leur permettre de payer leur achat sur des sites e-commerce. Selon Edem Adjamagbo, ce système appelé « Cashpay » peut être déployé sur des sites de ventre en ligne.

    À travers ses bornes, Semoa gagnera une commission de 8 % sur les transactions effectuées par les utilisateurs. « Lorsqu’un internaute effectue une commande, il reçoit sur son portable un code qu’il peut ensuite rentrer sur nos bornes, avant de régler alors son achat par cash, au moyen du lecteur de billets », précise le responsable de Semoa. Avant d’ajouter que les populations peuvent aussi acheter des crédits de téléphonie mobile ou effectuer du transfert d’argent grâce aux bornes de Semoa.

    Installation

    Pour parvenir au lancement de cette « solution Semoa », Edem Adjamagbo et ses collaborateurs mobilisent des fonds. Ils ont déjà rassemblé près de 60 000 euros et comptent atteindre environ 1,5 million d’euros durant l’année. Ces fonds vont permettre à Semoa de recruter sept personnes à Nantes où l’entreprise est incubée par Village by CA du Crédit Agricole. Une douzaine de personnes devrait également être recrutée au Togo où Edem Adjamagbo souhaite pérenniser la fabrication et la maintenance des bornes, mais également le développement logiciel ».

    Semoa a remporté en janvier dernier à Casablanca le prix « Fintech Africa of the Year 2018 ». Avant le lancement de sa solution au Togo, l’entreprise a déployé dans le pays quelques terminaux pour le compte de quelques opérateurs. Jusqu’en 2020, Semoa ambitionne déployer plus de cent terminaux dans le pays. Année à laquelle Edem Adjamagbo compte lancer les services de son entreprise en Côte d’Ivoire et au Sénégal. Le « PayPal de l’Afrique » devrait tout de même s’installer au Bénin un an avant.

  • Ce jeune entrepreneur camerounais gère 15 millions d’euros par semaine

    Ce jeune entrepreneur camerounais gère 15 millions d’euros par semaine

    Franz Cédric Atangana fait partie de jeunes entrepreneurs qui font la renommée du Cameroun. Diplômé de Polytech Marseille, il a cofondé avec d’autres camarades le Fintech Infinity Space. « Nous voulons challenger l’impossible », résume-t-il. Cédric Atangana a depuis créé WeCashUp, une solution universelle de paiement mobile en Afrique.

    En 2014 au Google I/O Pitch Night aux États-Unis, WeCashUp permet au jeune entrepreneur d’être distingué dans la Silicon Valley avec 20 000 dollars. En 2016 à Francfort, Infinity Space a également été classé parmi les 30 meilleures startups d’Europe.

    Pour lancer les activités de cette startup, Cédric Atangana est parti est d’un constat. « En Afrique 80 % de la population n’a pas de compte en banque et de carte bleue. De ce fait, c’est un marché inaccessible pour des entreprises occidentales et notamment les acteurs du e-commerce », explique-t-il. C’est alors qu’il décide de lancer WeCashuP en 2016, un produit qui doit permettre aux entreprises étrangères d’être sur les marchés émergents. En 2017, l’entrepreneur a reçu le prix de la meilleure innovation de l’Initiative Marseille Metropole (IMM), un réseau associatif de financement des créateurs d’entreprise.

    Avec WeCashUp, Cédric Atangana veut conquérir l’Afrique où se trouve le cœur de cible de son entreprise. WeCashUp est déjà disponible dans plusieurs pays du continent et permet aux gens de payer en ligne et aux entreprises du e-commerce de récupérer les paiements. Diplômé de la faculté de génie industrielle de Douala, l’ancien développeur de Google au Cameroun ambitionne écrire une grande histoire de la fintech en Afrique et dans le monde. Avec ses bureaux installés au Kenya et au Cameroun, Infinity Space totalise plus de 15 millions d’euros de transaction par semaine via WeCashUp.