Catégorie : Afrique de l’Est

  • Kenya : Safaricom va lancer le premier réseau social FinTech

    Kenya : Safaricom va lancer le premier réseau social FinTech

    Au Kenya, l’opérateur de téléphonie mobile Safaricom a lancé une plateforme qui permettra à ses clients d’envoyer et de recevoir de l’argent tout en discutant.

    La décision devrait, selon certains, renforcer la position dominante du service de transfert d’argent mobile M-Pesa dans le monde, faire progresser l’ambition de Safaricom de devenir une entreprise mondiale innovante, tout en facilitant une connexion supplémentaire entre des dizaines de millions de ses abonnés.

    En effet, le service de messagerie, nommé Bonga (discuter en swahili), a été partiellement lancé le 26 avril dans des tests bêta fermés pour certains utilisateurs sur des appareils Android.

    Rapprocher

    L’application permettra aux utilisateurs de revoir leur solde sur M-Pesa, en plus de permettre aux clients de traiter de l’argent sans quitter la plateforme. Le service a été conçu pour la première fois en août 2017 et a été produit par le groupe d’innovation Alpha de la société, créé l’année dernière pour tirer parti de M-Pesa afin de favoriser l’inclusion financière.

    La sortie de Bonga positionne également Safaricom comme un site de réseautage social, permettant à ses près de 30 millions d’abonnés non seulement d’envoyer des messages directs sur une plateforme libre, mais aussi de les aider à organiser des réunions commerciales et améliorer leur expérience commerciale.

    Le gouvernement du Kenya détient une participation de 35% dans Safaricom, propriété majoritaire du groupe britannique Vodafone. Mais comme les taux d’adoption ont atteint un sommet, les fonctionnaires ont reconnu la nature «maladroite» et «loin d’être élégante» du service, disant qu’il était temps de brancher le système de porte-monnaie électronique à des applications innovatrices tierces.

    Les efforts récents de Safaricom s’apparentent aux initiatives entreprises par des applications populaires telles que WhatsApp, qui ont introduit une application métier autonome au Kenya, au Nigeria et en Afrique du Sud pour aider à connecter plus rapidement les clients et les entreprises.


  • Kenya : la startup Twiga Foods crée un micro financement basé sur la blockchain

    Kenya : la startup Twiga Foods crée un micro financement basé sur la blockchain

    Au Kenya, la startup agri-tech Twiga Foods s’est associée à IBM Research pour étendre l’accès aux microcrédits à 220 détaillants de stands de nourriture. Et ce, en utilisant un système de financement basé sur la blockchain.

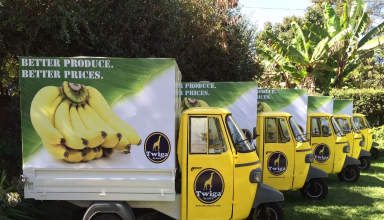
    Twiga Foods est une entreprise de distribution alimentaire interentreprises qui construit des marchés pour les producteurs agricoles et les détaillants grâce à la transparence, l’efficacité et la technologie.

    Sa plateforme mobile rassemble des producteurs d’aliments, des entreprises de conditionnement et des véhicules pour fournir et livrer des produits directement des agriculteurs aux détaillants urbains.

    La startup qui a levé l’année dernière de 10,3 millions de dollars cherchait à étendre ses services logistiques dans un écosystème de marché total en ajoutant des services financiers. Pour ce faire, à la fin de l’année dernière, il a commencé à travailler avec IBM Research pour déployer une plateforme de prêt d’approvisionnement axée sur la blockchain afin d’aider à étendre sa portée.

    Créer la confiance

    Après avoir analysé les enregistrements d’achat à partir d’un appareil mobile, la startup a utilisé des algorithmes d’apprentissage automatique pour prédire la solvabilité. Ce qui a donné aux prêteurs la confiance dont ils avaient besoin pour fournir des microcrédits aux petites entreprises. « Une fois le pointage de crédit déterminé, nous avons utilisé une blockchain, basée sur Hyperledger Fabric, pour gérer l’ensemble du processus de prêt de la demande à l’acceptation des conditions de remboursement », explique Isaac Markus, chercheur au sein du groupe de services financiers inclusifs IBM Research au Kenya.

    Avec la blockchain, le processus de prêt devient transparent pour toutes les parties impliquées, de la banque prêteuse à la banque de l’emprunteur et les demandeurs de prêt eux-mêmes. Les blockchains sont permanentes, contribuant à réduire la fraude, car aucune partie ne peut ajouter la blockchain sans consensus de l’ensemble du réseau, assurent les porteurs du projet.

    Les blockchains utilisent également une série de « contrats intelligents » qui peuvent être exécutés en temps réel, ce qui peut réduire considérablement le temps nécessaire pour traiter et émettre manuellement un prêt.

    Le pilote de huit semaines a traité plus de 220 prêts avec une moyenne d’environ 3 000 KES (30 USD), ce qui a augmenté la taille de la commande de 30 % et les bénéfices de chaque concessionnaire de 6 % en moyenne.

    Les prêts ont été de quatre et huit jours avec un taux d’intérêt de 1 et 2 % respectivement. Tous les prêts ont été exécutés par téléphone portable et ont été directement affectés au fonds de roulement des entreprises.

    Sur la base du succès du projet pilote, il est prévu que la plateforme soit déployée dans un plus grand nombre de PME en Afrique d’ici la fin de l’année et étendue à de nouveaux secteurs.

  • Somalie: la startup SAMS relie directement les agriculteurs aux acheteurs

    Somalie: la startup SAMS relie directement les agriculteurs aux acheteurs

    En Somalie, la start-up SAMS est la première plateforme dans le pays qui relie directement les agriculteurs aux acheteurs, augmentant la portée du marché pour les agriculteurs et réduisant les coûts de transaction.

    Lancé l’année dernière, SAMS fournit aux agriculteurs des conseils sur les cultures et des prix du marché, personnalisés et localisés, tout en connectant les agriculteurs directement avec les acheteurs pour s’assurer qu’ils obtiennent les meilleurs prix pour leurs produits.

    La startup offre également une intervention sur le terrain pour lutter contre les maladies et appliquer des techniques agricoles modernes.

    Du champ à la commercialisation

    « SAMS tient la main des agriculteurs depuis les premières étapes jusqu’à la commercialisation, améliorant la productivité et la sécurité financière des agriculteurs » a déclaré le fondateur et PDG de la startup, Faisal Mohamed.

    Mohamed a fondé SAMS après avoir découvert que la productivité des agriculteurs en Somalie était faible, en raison des conditions météorologiques, des maladies et du manque d’application des techniques agricoles modernes. Il y avait plus de problèmes que cela, cependant.

    « Les intermédiaires ont tendance à tricher les agriculteurs, imposant des taux de commission élevés pour chaque transaction. Ce qui a découragé les agriculteurs. Il y a aussi une asymétrie d’information. Les agriculteurs ne connaissaient pas les prix réels de leurs produits », soutient-il.

    SAMS s’attaque à ces intermédiaires qui, selon Mohamed, exploiteraient les vulnérabilités des agriculteurs en leur offrant du carburant et en vendant des produits pour de très hautes commissions.

    Initialement autofinancée, la startup a participé l’année dernière à l’accélérateur Innovate Ventures en Somalie, au terme duquel elle a réalisé son premier investissement.

    SAMS utilise deux modules pour générer des revenus, le premier un abonnement payé par les agriculteurs, et le second la commission qu’il prend sur les ventes réalisées via sa plateforme.

    Si SAMS opère actuellement seulement dans le pays de la corne d’Afrique, les ambitions de l’équipe sont grandes. La startup qui prévoit conquérir la région va prochainement lancer un service mobile qui envoie les prix du moment et du marché aux agriculteurs par SMS.

    En 2017, SAMS a généré des revenus allant jusqu’à 10 000 $ US avec seulement 110 agriculteurs abonnés à leur service, et la transaction moyenne par agriculteur est de 200 $. En 2018, le promoteur espère atteindre 1 000 agriculteurs abonnés avec une transaction moyenne qui atteigne 300 $ afin de  générer des revenus jusqu’à 30 000 $ US.

  • Au Kenya, Usalama permet d’envoyer un signal en cas de danger

    Au Kenya, Usalama permet d’envoyer un signal en cas de danger

    Au Kenya, la startup Usalama veut relier les utilisateurs aux fournisseurs de services d’urgence via le mobile, tout en fournissant un accès aux données en temps réel sur un centre de réponse en ligne.

    La plateforme Usalama est composée de trois éléments interconnectés: une application mobile pour l’utilisateur final reliée au centre de réponse en ligne pour les fournisseurs d’urgence, qui est à son tour est associé à une plateforme pour leurs agents sur le terrain.

    En cas de détresse, les utilisateurs secouent simplement leur téléphone pour ouvrir l’application ou appuyez longuement sur le volume pour déclencher l’alerte. Cette notification contient les coordonnées GPS exactes de l’utilisateur, son nom, son numéro de téléphone et d’autres données.

    L’appel de détresse est envoyé au plus proche parent de l’utilisateur et au centre de réponse en ligne du fournisseur d’urgence. Le fournisseur de services le transmet à son application, l’agent destinataire pouvant alors répondre.

    « Nous nous concentrons sur quatre types d’urgences: les urgences médicales, les urgences de sécurité, les secours en bordure de route et la violence sexiste » confie Edwin Inganji, fondateur de la startup.

    L’idée d’Usalama est née en 2012. Edwin Inganji était un étudiant de première année à l’Université Strathmore à Nairobi quand il fut agressé dans la rue par des gens armés.

    « Au Kenya, le système d’urgence 911 a été négligé et n’est pas fonctionnel. Les méthodes actuelles d’accès aux situations d’urgence sont lentes, lourdes et inefficaces, tandis que les prestataires de services d’urgence sont mal reliés aux personnes en détresse, ce qui entraîne des réponses lentes, des blessures aggravées et, dans certains cas, la mort » pense le jeune kenyan.

    Usalama a été créé pour résoudre ce problème, avec la première version de l’application lancée en août 2017.

    Jusqu’ici autofinancée, la startup génère des revenus en facturant les fournisseurs de services d’urgence mensuellement pour l’utilisation de sa plateforme. Actuellement, il a 5000 téléchargements actifs.

    Désormais, Edwin Inganji veut ajouter des services d’urgence gouvernementaux sur la plateforme pour étendre la portée de Usalama et assurer des services d’urgence efficaces à tous les utilisateurs, au simple toucher d’un bouton.

  • Éthiopie: The Freelancers, la startup qui réduira le chômage en Afrique

    Éthiopie: The Freelancers, la startup qui réduira le chômage en Afrique

    Plateforme indépendante, la startup Freelancers a été lancée en Éthiopie en début d’année, prétendant être le premier sur le marché pour l’externalisation de projets informatisés dans le pays.

    Lancé en janvier 2018, The Freelancers cherche à améliorer l’accès aux emplois numériques en fournissant un pipeline cohérent et durable de projets pour les pigistes. La startup propose un recrutement par projet couvrant 103 compétences numériques. Les pigistes créent un profil, et peuvent soit faire une offre active sur des projets affichés par les employeurs, soit simplement lister et vendre leurs services.

    Michael Adane, cofondateur, chef de la direction et chef de la technologie explique que la startup est née du besoin perçu de responsabiliser les jeunes et adultes et de stimuler l’efficacité des PME. Selon lui, malgré la croissance de l’écosystème technologique en Éthiopie, bien de gens ne savaient toujours pas où et comment trouver des individus qualifiés. Mais pas que.

    L’autre objectif est de servir de canal pour créer une opportunité pour que la communauté mondiale puisse utiliser des ressources toujours inexploitées et contribuer à réduire le taux de chômage en Afrique.

    « Nous fournissons la collaboration, la connexion et l’esprit d’entreprise sans bureaucratie. Les pigistes parlent de l’avenir du secteur du recrutement des ressources humaines, qui selon nous réside dans l’externalisation et le travail indépendant, en particulier en Afrique » explique celui qui dit que sa plateforme, première du genre en Éthiopie, est aussi la moins chère en Afrique.

    En effet, la startup ne facture pas les employeurs pour l’inscription sur la plateforme, mais prend une commission de 10% de pigistes sur chaque travail effectué. The Freelancers conserve tous les paiements pendant le projet et ne libère les fonds qu’une fois le projet terminé.

    Depuis son lancement il y a bientôt 5 mois, The Freelancers a enregistré une quarantaine d’entreprises et près de 500 pigistes.

  • Kenya: BrilliantPay veut optimiser le commerce électronique

    Kenya: BrilliantPay veut optimiser le commerce électronique

    Au Kenya, la startup BrilliantPay a lancé sa suite d’API et d’outils de paiement pour les sociétés de commerce électronique et toute organisation acceptant les paiements sans numéraire.

    La suite de solutions de paiement BrilliantPay prend en charge la plupart des flux de paiement, y compris les paiements ponctuels, les décaissements, les paiements récurrents et l’assurance des paiements.

    Selon Tonnie Nyabuto, directeur général de la startup, la conception de la solution avait débuté en août 2016, après avoir fait face à un défi majeur: gérer les paiements pour une plateforme de marché qu’il avait créée. Ce problème l’a conduit à monter une équipe pour créer une solution idéale pour les marchés, à partir de laquelle ils ont étendu les fonctionnalités pour servir toutes sortes de commerce en ligne, les rendant hautement évolutifs.

    «Les gens utilisent les plateformes en ligne pour prendre des décisions d’achat et comparer les prix, mais ne paient pas les articles en ligne. Cela fait qu’il est difficile pour ces entreprises de gagner de l’argent et de faire des économies d’échelle. Les entreprises ont besoin d’assurer les clients de l’optimisation des ressources et des plans pour quand ils ne livrent pas comme promis. C’est là que nous entrons » explique Tonnie Nyabuto.

    BrilliantPay, a déclaré Nyabuto, assure les clients de la fiabilité de leur opération, tandis que les vendeurs sont assurés de recevoir des paiements.

    BrilliantPay a commencé ses opérations au Kenya, avec la plupart des clients basés à Nairobi et à Mombasa. Avec un taux d’adoption rapide des clients, qui est meilleur que prévu, la startup croit pouvoir battre son plan d’expansion, qui consiste à créer des solutions de paiement numérique pour l’Afrique.

    La startup envisage de se développer dans six autres pays d’Afrique au cours des trois prochaines années et 10 autres dans 5 ans.

  • Les chômeurs kenyans trouvent du travail grâce à la startup Lynk

    Les chômeurs kenyans trouvent du travail grâce à la startup Lynk

    Cette startup kényane a été créée en 2015 par Adam Grunewald et Johannes Degn, des entrepreneurs américain et autrichien. Ils sont été soutenus par d’autres actionnaires dans la création de Lynk. Il s’agit d’une plateforme qui facilite à ses clients la possibilité de trouver des emplois qu’ils souhaitent.

    Lynk répertorie des travailleurs à qui il établit une fiche de renseignement sur leur savoir-faire et leurs expériences. Sur le site on retrouve des profils professionnels accompagnés de textes de présentation et des preuves des travaux déjà réalisés. Adam Grunewald et Johannes Degn précisent que le but est d’avoir des travailleurs avec de bons profils.

    Compétence

    Lynk est donc visité par des entreprises qui souhaitent recruter des employés. Les responsables confient que tous les travailleurs sont ensuite notés sur la plateforme sur une échelle de 5 étoiles.

    L’avantage de Lynk est qu’il s’assure de la compétence des travailleurs à qui il établit une fiche. Pour cela, la startup organise régulièrement des tests de compétence. Pour rentabiliser ses services, les responsables de Lynk ajoutent 10 % de commission sur le prix fixé par le travailleur sur le site.

    En trois ans, le site a enregistré la candidature de près de 5000 travailleurs qui ont réalisé près de 20 000 travaux. Au point où Lynk a satisfait plus de 3000 clients. Avec un chiffre d’affaires de près 800 000 dollars en 2017, la startup veut être suffisamment rentable. Elle va se positionner dans les pays où le chômage est grandissant. Les responsables évoquent l’Afrique du Sud, l’Éthiopie et le Nigéria.

  • Rwanda: la startup Kasha contrôle la  santé reproductive des femmes

    Rwanda: la startup Kasha contrôle la  santé reproductive des femmes

    En Afrique, une femme qui achète des contraceptifs ou des préservatifs est très susceptible d’attirer des regards curieux et inconfortables, pourtant conseillés pour « contrôler » la forte natalité sur le continent.

    La perception et l’attitude du public vis-à-vis des femmes qui achètent des services de santé reproductive pourraient les intimider et entraîner des conséquences telles que les grossesses non désirées et les maladies sexuellement transmissibles, entre autres.

    Cependant, au Rwanda, une start-up technologique locale a mis en place une plateforme de commerce électronique pour permettre aux femmes d’accéder aux produits et aux informations sur les soins de santé. La startup Kasha, qui existe depuis bientôt deux ans, a permis à des milliers de femmes d’accéder à une gamme de produits de santé pour femmes garantissant la confidentialité et la qualité.

    Selon Joanna Bichsel, cofondatrice et PDG de la startup, Kasha existe parce que les femmes sont la plus grande opportunité d’affaires et la façon dont les femmes accèdent aux produits de santé est une expérience inconfortable et embarrassante. « La technologie peut permettre un accès confidentiel à des produits de santé pour femmes à grande échelle », a-t-elle déclaré.  Avec l’émergence du commerce électronique en Afrique de l’Est, Joanna Bichsel et l’autre cofondatrice, Amanda Arch, ont pris le temps de comprendre les difficultés rencontrées par une partie des femmes rwandaises qui accèdent aux produits de santé. Les deux, anciennes employées de Microsoft, ont déménagé au Rwanda après s’être senties frustrées par le fait que les innovations technologiques vitales qu’ils avaient vues se dérouler sur la scène technologique de Seattle n’atteignaient pas le monde en développement

    jusqu’à présent, la startup a pu mobiliser environ 1,5 million de dollars en capitaux leur permettant d’établir une présence dans le pays avec une équipe composée de 20 personnes.

    Efficacité

    Image result for Rwanda: la startup Kasha

    Simple plateforme web au départ, la startup dispose désormais d’une application  afin d’avoir une hotline dédiée, une plateforme WhatsApp, une application et un USSD pour les clients sans accès à internet et smartphones. Cette dernière option est d’ailleurs jusqu’aujourd’hui la plus utilisée, avec près de 10 000 ventes rien que par le USSD.

    De leurs ventes jusqu’à présent, environ 30 % sont dans les zones rurales avec de bas salaires, 50 % sont des personnes à revenu moyen et environ 20 % sont des professionnels.

    S’il est vrai que le défi commun entre les plateformes de commerce électronique à travers le monde est que leurs produits ont souvent un prix de marge élevé alors qu’ils tentent de réaliser un bénéfice, Kasha fait les choses autrement. La startup a relevé le défi en nouant des partenariats stratégiques avec des fournisseurs et des distributeurs en leur accordant des prix de volume. De cette façon, ils vendent les produits au même prix que les détaillants avec la commodité de la livraison et la confidentialité. L’entreprise a également un modèle d’affaires en collaboration avec des fabricants tels que Unilever ayant en outre des produits moins chers. « Nous avons construit notre modèle d’affaires pour garder nos produits vraiment abordables. La plupart d’entre eux sont des produits de base, donc vous ne pouvez pas avoir une marge élevée », a déclaré Bichsel.

    L’entreprise a également travaillé sur différents modèles de livraison pour les produits en fonction de ce que l’acheteur peut se permettre. Dans certains cas, ils ont des livraisons de porte-à-porte, alors que dans d’autres, ils ont des points de livraison près de l’emplacement des clients.

    La hotline fournit également des informations aux utilisateurs, y compris une option de consultation par téléphone avec un professionnel de la santé sur des produits tels que la régulation des naissances et les méthodes de planification familiale.

    Leur approche leur a valu des partenariats avec le ministère de la Santé pour améliorer l’accès à des services tels que la santé reproductive dans les zones rurales et les endroits les moins bien desservis.

    L’entreprise cherche actuellement à s’étendre et couvrir totalement Kigali. Avec l’adoption actuelle, la startup va également conquérir le marché kenyan avant la fin de cette année.
  • Au Kenya, la startup iNuka Pap simplifie l’accès aux prêts

    Au Kenya, la startup iNuka Pap simplifie l’accès aux prêts

    Sur un continent où l’accès aux services financiers n’est toujours pas facile, iNuka Pap, une startup kenyane voit une forte traction de sa plateforme mobile qui facilite le processus pour les coopératives de crédit offrant des prêts à leurs membres.

    Certifié par le programme Barclays Accelerator au Cap, iNuka Pap collabore avec des coopératives de crédit pour fournir à leurs membres un accès à des prêts instantanés.

    Sa plateforme exclusive fournit des services financiers d’urgence aux membres des coopératives. Une fois que la coopérative s’est inscrite, ses membres sont embarqués sur la plateforme avec des montants de prêts prédéfinis. Le système envoie un SMS aux membres pour les informer du prêt, auquel il est possible d’accéder via USSD, ce qui rend les opérations faciles, même pour les personnes utilisant des téléphones à fonctionnalités.

    Actuellement, Inuka Pap compte près de 80 000 abonnés sur la plateforme, avec plus d’une dizaine de coopératives actives.

    Waweru Kuria CEO de la startup a assuré que iNuka Pap ne cesse d’élargir ses partenariats.

    Évolution

    iNuka Pap a été longtemps dans la planification. Le développement a commencé en mai 2015, et a duré sept mois. Il a été testé en début d’année 2016 avec 200 utilisateurs, et a commencé son prototype en février de la même année.

    En effet, les banques ont encore une faible pénétration en Afrique rurale. Une situation qui a laissé des gens des gens vivre avec des coopératives de crédit locales, comme les SACCO en Afrique de l’Est, Esusu en Afrique de l’Ouest et Stokvels en Afrique du Sud. Ces coopératives prennent entre deux jours et deux semaines pour accéder au crédit. « Cela signifie qu’en cas d’urgence, il est presque impossible pour leurs membres d’avoir accès à un prêt à temps. Donc, ces membres se tournent vers les prêteurs sur salaire et les usuriers, ce qui aggrave la plupart du temps leurs conditions », explique Kuria.

    iNuka Pap résout ces problèmes en utilisant sa plateforme exclusive pour permettre aux membres des coopératives d’accéder à des prêts sur leurs téléphones portables quand ils en ont le plus besoin.

    Il s’est avéré populaire auprès des investisseurs et des partenaires ainsi que des utilisateurs.

    Actuellement, la startup est implantée au Kenya et en Afrique du Sud. Elle s’emploie désormais à développer ses activités en Ouganda, en Tanzanie, en Zambie, au Ghana et au Zimbabwe.

  • Au Kenya, MoBar Delivery apporte de l’alcool à votre porte

    Au Kenya, MoBar Delivery apporte de l’alcool à votre porte

    Au Kenya, la start-up MoBar Delivery innove en reliant les consommateurs aux fournisseurs via des services de messagerie, utilisant une application mobile, rationalisant et simplifiant la distribution des marchandises dont principalement l’alcool.

    Lancé seulement à la fin de l’année dernière et disponible sur iOS, Android ou Web, MoBar Delivery a déjà établi un partenariat avec Jeyfine Wines, grand distributeur d’alcool. La startup a aussi constitué une base mensuelle de 1.500 clients.

    « Nous construisons des logiciels de logistique de livraison en ligne et à la demande. Nous donnons aux consommateurs la possibilité de commander les produits dont ils ont besoin avec une livraison garantie en moins d’une heure », a déclaré Ian Wanyoike, cofondateur de la startup.

    Élargir l’offre

    Image result for Alcohol deliverySi MoBar Delivery a commencé par la livraison de l’alcool, elle ne pense pas en rester là. MoBar Delivery prévoit également de s’étendre à d’autres domaines, à un moment où les promoteurs sont convaincus que la course en magasin est désormais inutile à cette époque de la prestation de services en ligne.

    MoBar Delivery va désormais vendre aussi des produits de « première nécessité », comme la nourriture, les épices, etc.

    Ian Wanyoike assure que la force de sa startup réside dans la promptitude de la livraison, à une époque où les plateformes de cybercommerce sont légion. « Les livraisons le jour même et le lendemain sont ce qui est courant, mais il y a beaucoup de produits dont les consommateurs ont besoin plus souvent et souvent spontanément », pense-t-il.

    À en croire ce dernier, MoBar Delivery a connu un succès rapide du fait que la plupart des clients avaient été référés par d’autres utilisateurs. Cela a conduit à une hausse des recettes en décembre et à une croissance mensuelle moyenne des revenus de 32 % jusqu’au début de cette année.

    Actuellement, la startup est en train de lever des fonds pour développer ses équipes de vente, de marketing et de technologie, afin de devenir le leader du marché kenyan de la livraison d’alcool à la demande. Il prévoit également de s’étendre en dehors de Nairobi.

    Ian Wanyoike assure qu’ils sont en train de finaliser un accord avec un distributeur d’alcool à Mombasa pour pouvoir commencer les opérations à Nyali et à Bamburi dans les mois à venir.